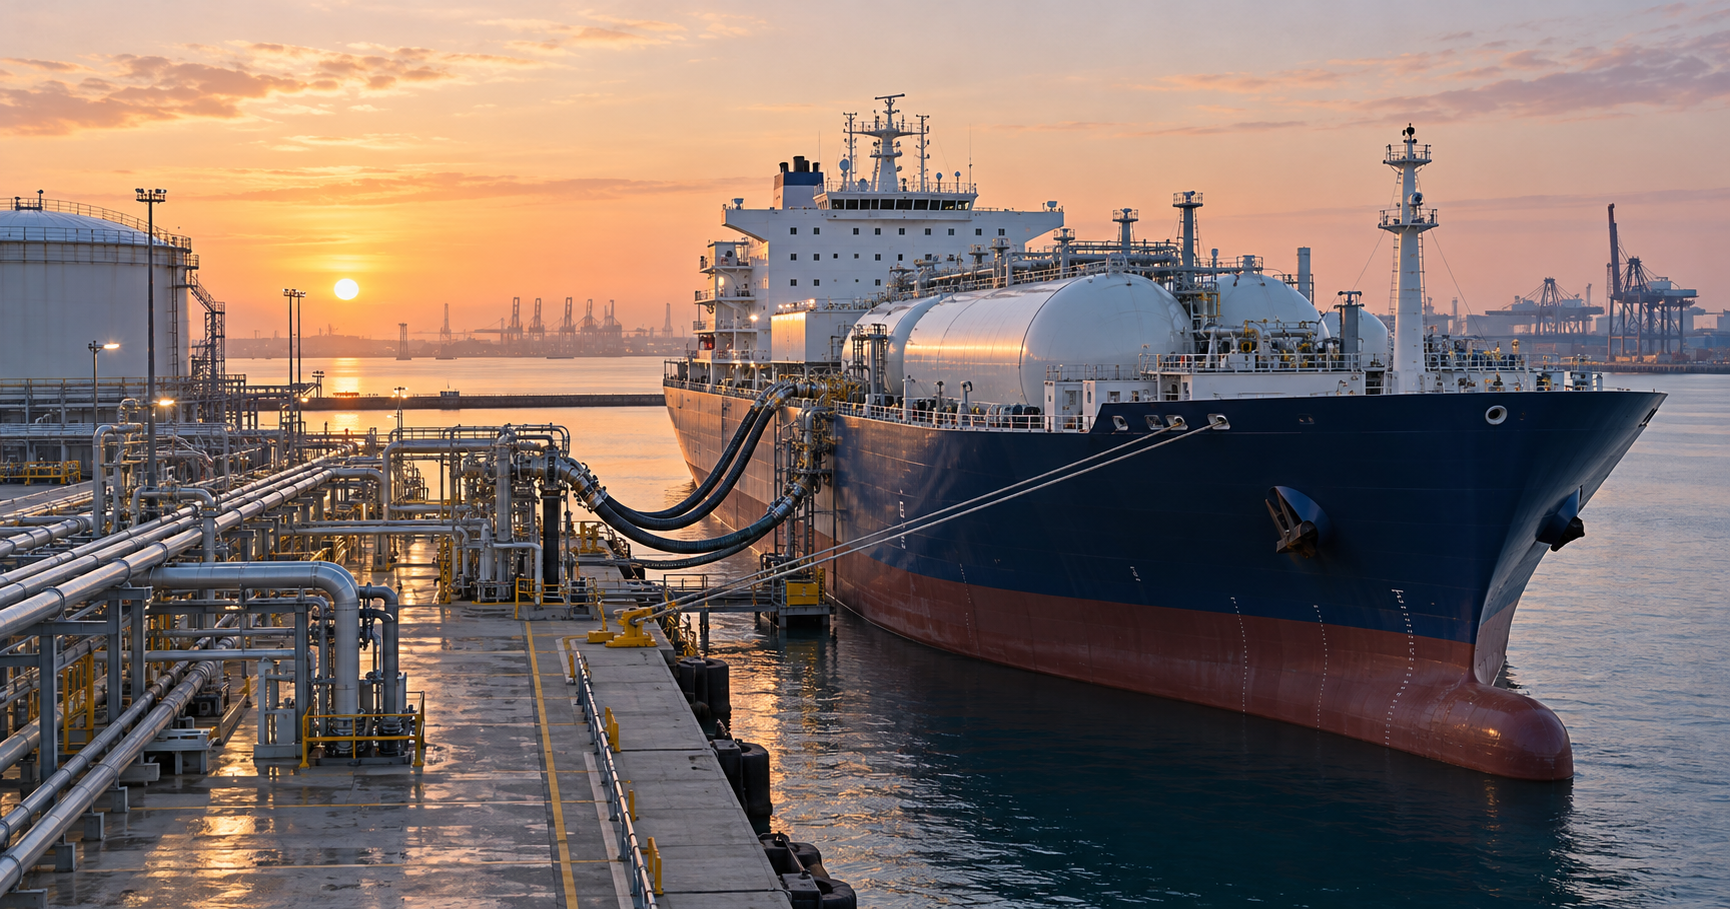
La expansión de buques capaces de operar con combustibles alternativos no se ha traducido en un uso equivalente de esos combustibles en el mercado. Esa brecha fue uno de los temas expuestos en la Conferencia y Exhibición Internacional de Bunkering de Singapur (SIBCON) 2026: tener motores duales amplía las opciones técnicas, pero las decisiones de consumo siguen dependiendo del precio, la disponibilidad y la infraestructura de suministro.
Los datos citados por Seatrade Maritime News, a partir de DNV Alternative Fuels Insights y de estadísticas de la Autoridad Marítima y Portuaria de Singapur (MPA), ilustran la diferencia. Cerca de 5,48% del tonelaje de la flota actual puede utilizar combustibles alternativos. El gas natural licuado (GNL) representa la mayor parte de esa capacidad, con 4,03% del tonelaje; metanol y etanol, 0,76%; y gas licuado de petróleo, 0,68%.
En contraste, durante los primeros nueve meses de 2026 el GNL representó 1,15% del combustible vendido en Singapur, según los datos de la MPA citados en el artículo. Se comercializaron 487.100 toneladas de GNL frente a un total de 42,5 millones de toneladas de combustible. Las ventas de metanol sumaron 6.300 toneladas en el año hasta ese momento; no se registraron ventas de amoníaco como combustible marítimo en ese periodo.
La decisión se toma en función del costo y la ruta
La infraestructura de un buque dual no obliga a su propietario a consumir siempre la alternativa de menor emisión. Cuando el combustible convencional resulta más barato, los armadores y fletadores pueden escogerlo, especialmente si el diferencial de precio es amplio o si el suministro alternativo no está disponible en los puertos necesarios para una ruta. El artículo señala que problemas de oferta y riesgos de tránsito en el estrecho de Ormuz han afectado el costo del GNL, lo que muestra cómo la geopolítica energética puede influir en una decisión operativa.
El uso también depende de dónde se abastece el buque. Singapur es un centro clave de bunkering, pero sus volúmenes no representan automáticamente todos los puertos ni todas las rutas. La disponibilidad de metanol, amoníaco o biocombustibles cambia por región. Para una naviera, disponer de un combustible en un puerto de salida no basta si no puede reabastecerse de forma fiable en los siguientes puntos de escala.
Los biocombustibles ofrecen una trayectoria distinta. Seatrade reporta que estos y sus mezclas representaron 1,7% de las ventas totales de combustible en Singapur durante septiembre, con variaciones a lo largo del año. El artículo indica que pueden obtenerse en alrededor de 100 puertos y que no requieren modificaciones costosas en los buques. Aun así, la disponibilidad debe verificarse por puerto, especificación y cadena de suministro.
Qué debe cambiar para cerrar la brecha
Las cifras apuntan a que la transición no se resuelve únicamente con pedidos de barcos. Se necesitan combustibles a precios competitivos, terminales de abastecimiento, protocolos de seguridad y tripulaciones preparadas. Las compañías que invierten en buques también tienen que considerar la red de suministro que hará posible utilizarlos en operaciones regulares, no solo durante pruebas o viajes puntuales.
Para el Caribe, región con rutas que conectan puertos de escala con centros de abastecimiento de mayor tamaño, la conclusión práctica es seguir la infraestructura tanto como las especificaciones de la flota. Una ruta puede contar con naves aptas para un combustible, pero no tener una cadena continua de suministro. Esa brecha puede afectar costos, planificación y las reducciones de emisiones que se logren en la operación real.
El cambio requiere coordinar navieras, proveedores, terminales, reguladores y clientes. Si la demanda por alternativas permanece limitada, la inversión corre el riesgo de avanzar de forma desigual. El indicador relevante no será solo cuántos buques están preparados, sino qué proporción de la energía que consumen procede efectivamente de esas fuentes y con qué continuidad pueden abastecerse.
Fuente: Seatrade Maritime News.