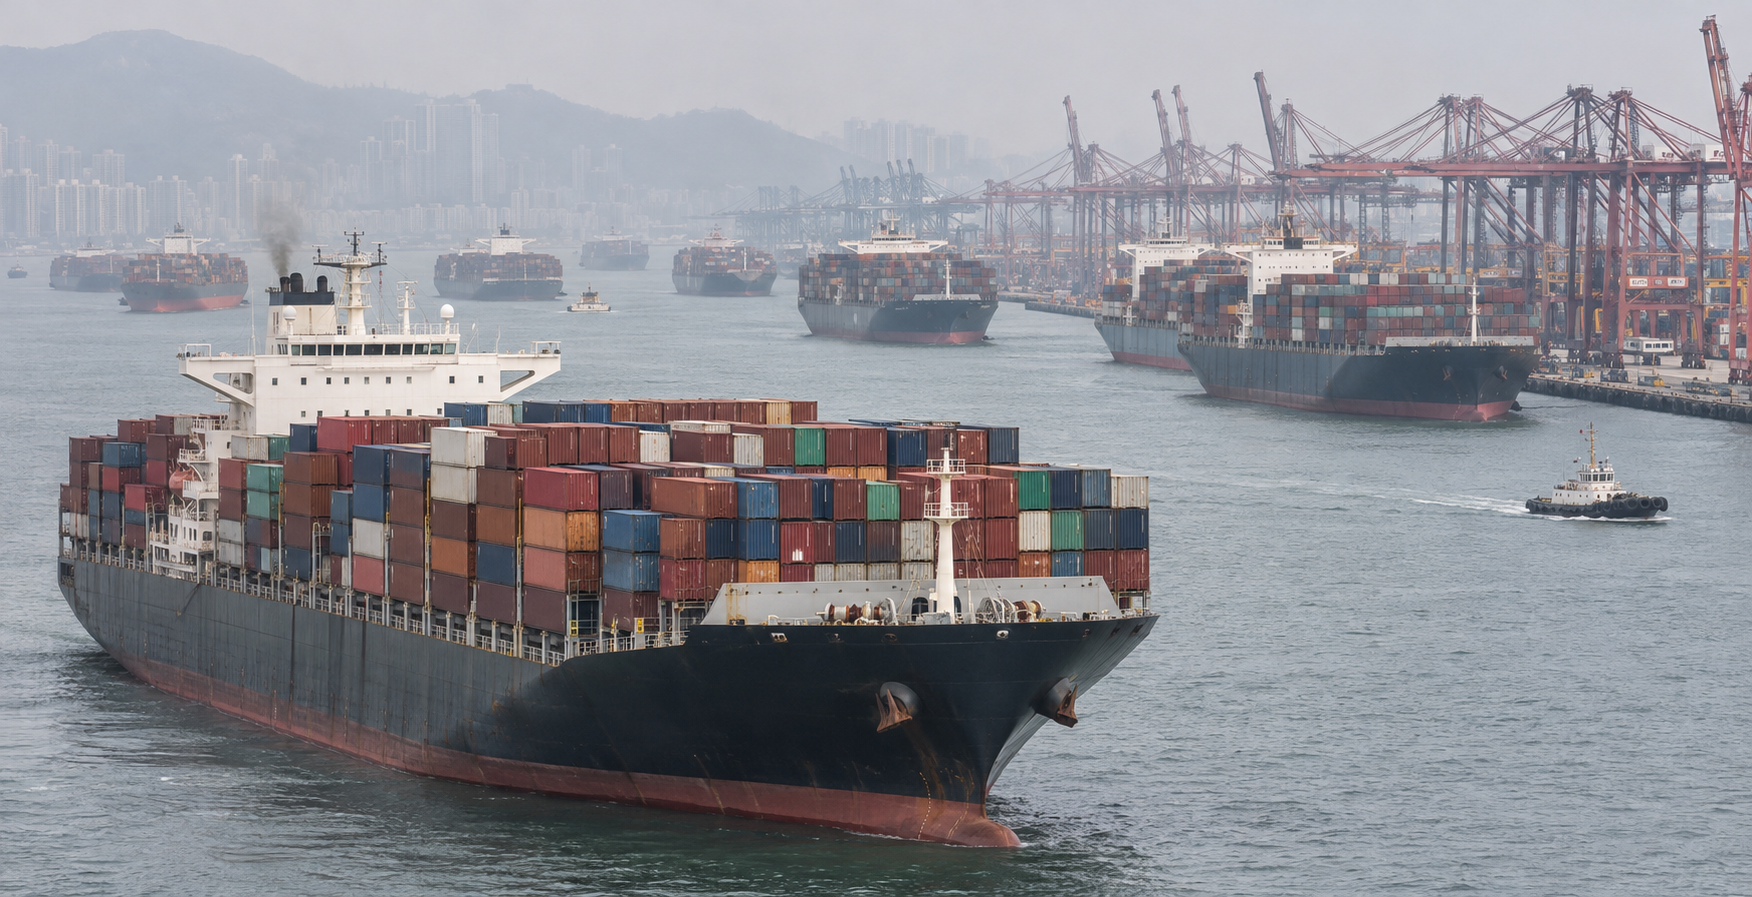
La demanda de la temporada alta de contenedores comienza a moderarse, pero los retrasos en puertos siguen condicionando la capacidad disponible y la evolución de los fletes. Una actualización de mercado de DHL Global Forwarding, recogida por Seatrade Maritime News el 16 de noviembre, calcula que la congestión portuaria asiática ha mantenido inmovilizado más del 10% de la flota mundial, equivalente a unos 3.6 millones de TEU de capacidad.
La congestión se originó en una serie de tifones que afectaron puertos exportadores chinos durante el final del verano. Aunque la presión empieza a disminuir, DHL prevé que la red tarde meses en regresar a niveles regulares y advierte que las limitaciones de infraestructura terrestre pueden prolongarse hasta 2027 y más allá.
Más capacidad no significa fletes más bajos de inmediato
El análisis estima que la demanda mundial ha crecido 5% en lo que va de año, impulsada por un aumento de 8% en las exportaciones asiáticas. También señala que la demanda interanual de agosto avanzó 4%, lo que indica que la actividad de temporada alta aún se mantenía durante ese mes.
Al mismo tiempo, algunas navieras están retomando rutas por el canal de Suez en servicios entre Asia y Europa. Según la actualización citada, más del 60% de esos servicios ya utiliza esa vía. Los tránsitos más cortos pueden liberar capacidad frente a las rutas por el cabo de Buena Esperanza, pero la transición no ocurre de forma simultánea: distintas rotaciones y calendarios mantienen buques repartidos de manera desigual entre corredores.
En paralelo, nuevas entregas de buques entre 2026 y 2028 podrían aumentar la capacidad nominal más rápido que el comercio. Aun así, la oferta adicional no se traduce automáticamente en tarifas menores. La disponibilidad efectiva depende de cuánto tiempo los barcos esperan en puerto, de los cambios de itinerario, de la demanda por corredor y de la capacidad de las navieras para reubicar equipos.
La carga cambia de ruta y el sistema debe adaptarse
El informe también observa que las exportaciones asiáticas se están desplazando hacia rutas secundarias. Los cambios comerciales y arancelarios pueden redistribuir la mercancía entre destinos y modificar la presión sobre puertos y servicios que no recibían los mayores volúmenes. Las rutas de retorno siguen más débiles, lo que complica el balance de contenedores y la utilización de los buques en ambos sentidos.
Cuando un puerto acumula retrasos, el efecto se propaga a terminales vecinas, patios, ferrocarriles, camiones y centros de distribución. Los barcos llegan fuera de ventana y las empresas deben ajustar turnos, inventarios y reservas. Una recuperación gradual no elimina esa variabilidad de inmediato; por eso los cargadores necesitan revisar horarios y confirmar cambios de ruta con sus proveedores.
Qué significa para los operadores regionales
Las cadenas del Caribe dependen de servicios globales, transbordos y conexiones con puertos de Norteamérica, Europa y Asia. Una reorganización en los grandes corredores puede cambiar disponibilidad y puntualidad incluso cuando el origen o destino final se encuentre fuera de Asia. Para los importadores dominicanos, la planificación con margen, el seguimiento de itinerarios y el análisis de alternativas de servicio ayudan a reducir sorpresas.
La señal del mercado es mixta: la demanda de temporada alta pierde fuerza, pero la congestión, las nuevas rutas y la capacidad que entra al mercado mantienen incertidumbre. La normalización dependerá tanto de la evolución del comercio como de la capacidad de los puertos y sus conexiones terrestres para procesar las llegadas.
Fuente: Seatrade Maritime News, con datos de DHL Global Forwarding.