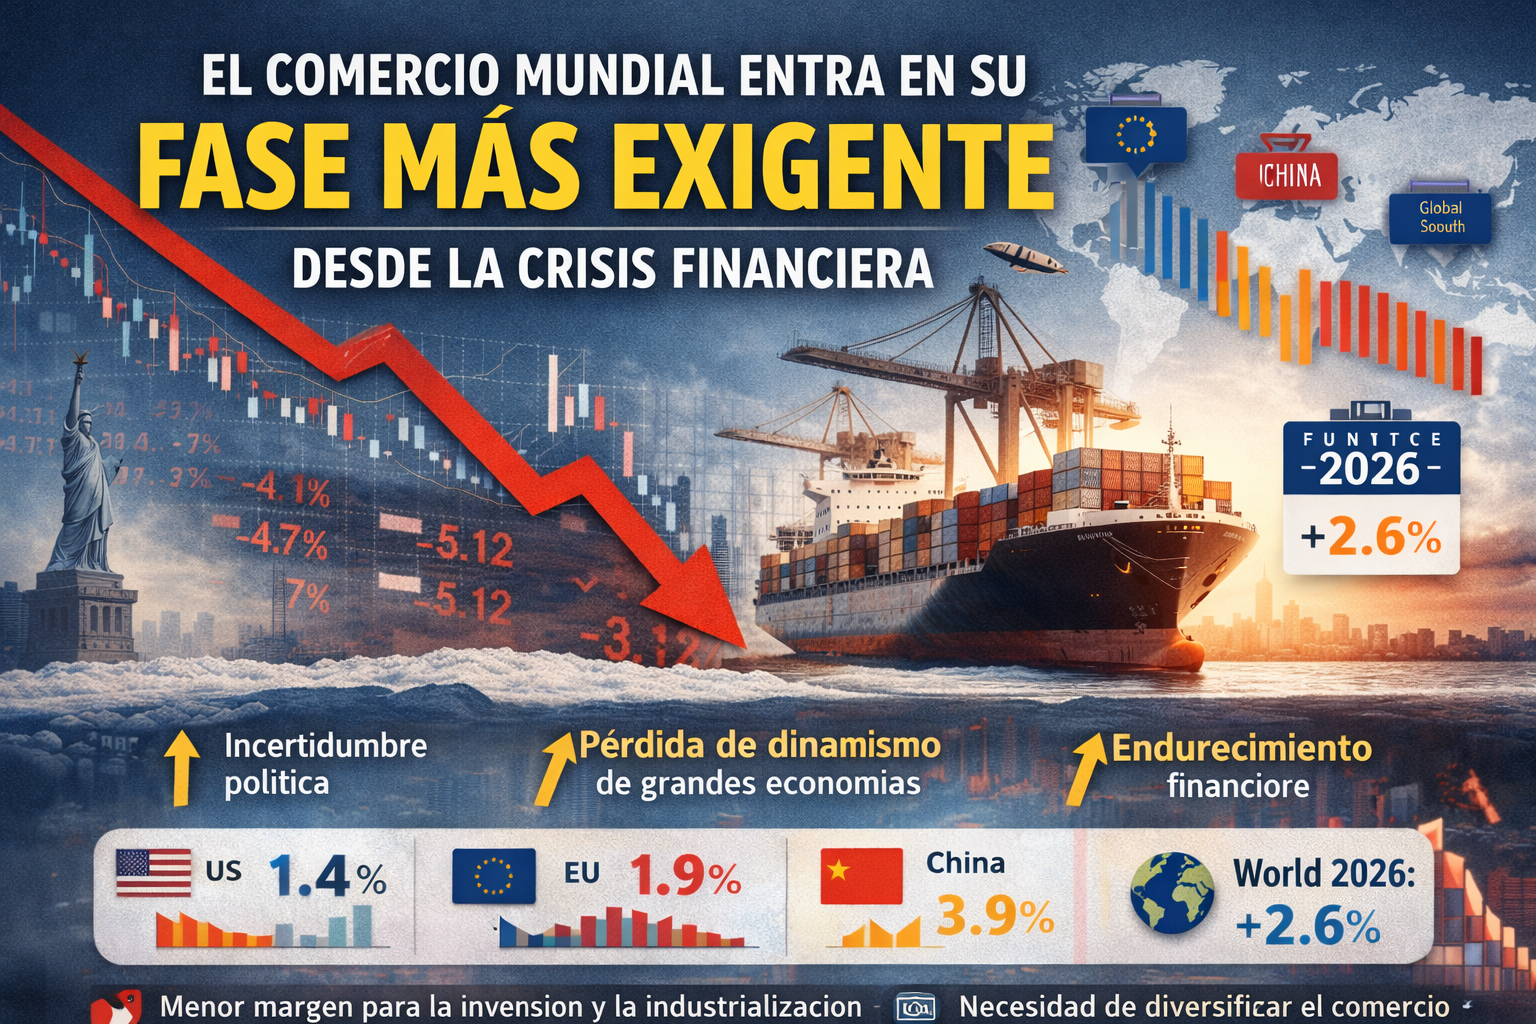
El enfriamiento del crecimiento global ya no es una anomalía coyuntural, sino una característica persistente del nuevo orden económico. Las proyecciones de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) confirman que el producto interno bruto mundial avanzaría alrededor del 2,6% en 2026, un ritmo modesto que redefine las condiciones bajo las cuales operan el comercio internacional, la inversión y la política industrial.
Este desempeño marca una ruptura con el patrón previo a la pandemia, cuando el comercio crecía sistemáticamente por encima del PIB global. Hoy, la relación se ha invertido. La incertidumbre política, la fragmentación geoeconómica y el endurecimiento de las condiciones financieras han erosionado los incentivos para expandir cadenas de suministro globales y han introducido un sesgo defensivo en las decisiones empresariales.
Las principales economías del mundo, tradicionalmente los motores de la demanda global, también pierden tracción. Estados Unidos, la Unión Europea y China —responsables de una proporción decisiva del comercio mundial— atraviesan una desaceleración sincronizada que limita el crecimiento de las importaciones y presiona a la baja las expectativas de exportadores en todo el mundo. El resultado es un entorno de demanda externa más débil y volátil.
Para los países en desarrollo, este contexto plantea un desafío estructural. La UNCTAD estima que, excluida China, estas economías crecerán en torno al 4,2%, una tasa que, si bien supera el promedio mundial, resulta insuficiente para sostener procesos intensivos de transformación productiva. En la práctica, el menor dinamismo global reduce el espacio fiscal, restringe el acceso al financiamiento y posterga inversiones clave en infraestructura e industrialización.
El endurecimiento financiero amplifica estas tensiones. Tasas de interés elevadas y flujos de capital más selectivos encarecen el crédito precisamente cuando los países del Sur global necesitan invertir para diversificar su base exportadora. El riesgo es una mayor dependencia de sectores primarios o de manufacturas de bajo valor agregado, con escasa capacidad de absorber shocks externos.
En este escenario, el comercio regional emerge como una variable estratégica. La integración entre economías vecinas puede ofrecer mercados más estables, reducir costos logísticos y fortalecer cadenas de valor menos expuestas a disrupciones globales. No se trata de sustituir el comercio internacional, sino de reequilibrarlo en favor de estructuras más resilientes.
La diversificación es el otro pilar ineludible. Diversificar productos, destinos y socios comerciales ya no es una aspiración de largo plazo, sino una necesidad inmediata en un sistema económico cada vez más fragmentado. Las economías que no logren adaptarse corren el riesgo de quedar atrapadas en una trayectoria de crecimiento bajo y alta vulnerabilidad externa.
Más allá de las cifras, la desaceleración actual refleja un cambio de época. El comercio global se aleja del paradigma de la hiperglobalización para dar paso a un entorno donde la seguridad económica, la geopolítica y la política industrial pesan tanto como la eficiencia de costos. En este nuevo marco, la apertura sin estrategia deja de ser una ventaja.
Para el mundo en desarrollo, el desafío no será solo crecer, sino cómo crecer. La combinación de políticas industriales activas, integración regional y diplomacia comercial selectiva determinará quiénes logran adaptarse a esta nueva normalidad. En un mundo que crece menos y comercia con mayor cautela, la ventaja competitiva ya no reside en la escala, sino en la resiliencia.