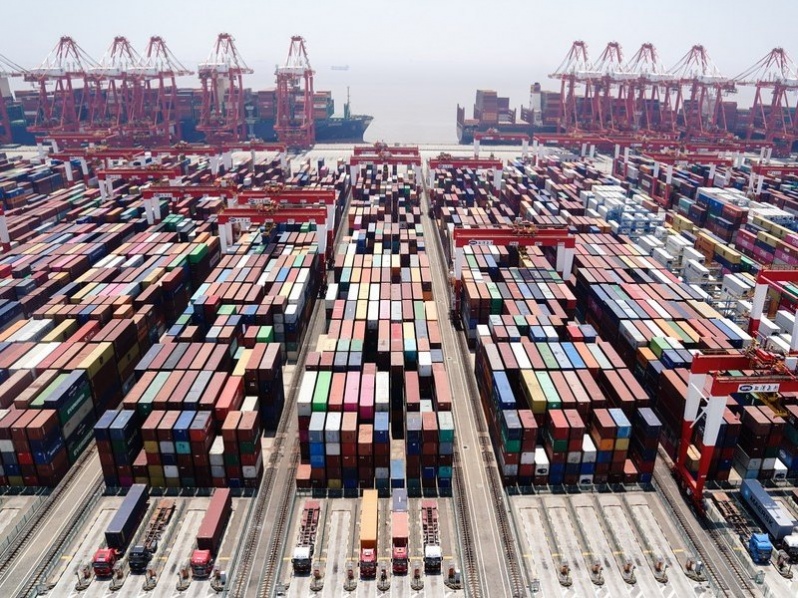
El sistema portuario mundial ha vuelto a desafiar las expectativas, según el último informe de la consultora Alphaliner, la movilización de contenedores en los principales nodos logísticos del mundo cerró el 2025 con un crecimiento estimado del 5,2%, consolidando un bienio de expansión tras el alza del 7,5% registrada en 2024
Este dinamismo no es casualidad, el crecimiento portuario superó al del comercio global de contenedores (4,7%), lo que revela un año marcado por el reordenamiento de las rutas marítimas y una respuesta resiliente ante las disrupciones operativas.
La persistente crisis en el Mar Rojo y la reconfiguración de las cadenas de suministro tras la aplicación de aranceles comerciales en Estados Unidos durante el mes de abril transformaron el mapa logístico, en este escenario, los puertos de transbordo se erigieron como los grandes protagonistas
Tanjung Pelepas (Malasia): Se coronó como el «mayor ganador» del año con un crecimiento del 14,5%, escalando tres posiciones hasta el puesto 13 del ranking global.
Singapur (2): Con un sólido avance del 8,6%, superó en ritmo de crecimiento al líder mundial, Shanghái (1).
Mediterráneo Estratégico: Tanger Med (17) rompió la barrera histórica de los 11 millones de TEUs (crecimiento >8%), mientras que Valencia (39) reafirmó su importancia como nodo de conexión regional.
«El crecimiento de este año refleja una seria disrupción operativa, los puertos de enlace han sido los beneficiarios directos de los desvíos de carga y la búsqueda de rutas más seguras», señala el análisis de Alphaliner.
Mientras Asia y el Mediterráneo aceleran, los efectos geopolíticos pasaron factura a otros gigantes, en Estados Unidos, la incertidumbre arancelaria limitó el crecimiento de los puertos de Los Ángeles/Long Beach (9) a menos del 1%, una cifra muy por debajo del promedio internacional. En la costa este, Nueva York/Nueva Jersey (21) apenas avanzó un 2,3%.
En Medio Oriente, el puerto de Jebel Ali (10), tradicionalmente el corazón del Golfo Pérsico, mantuvo sus volúmenes estancados en 15,5 millones de TEUs debido a la migración de la carga hacia zonas percibidas como menos vulnerables a los conflictos regionales.
China Continental: Excluyendo a Hong Kong, el gigante asiático aceleró su crecimiento al 8,3%, impulsado por la eficiencia de sus diez puertos principales.
India: El puerto de Nhava Sheva (26) creció un 12,6%, gracias a la expansión operativa de su Fase 2.
Hong Kong (15) y Kaohsiung (22) continuaron perdiendo terreno en el ranking global frente a competidores más dinámicos.
Tras un lustro de extrema volatilidad (con años de parálisis en 2020 y 2022, seguidos de repuntes agresivos en 2024 y 2025), la industria portuaria se encamina hacia una «nueva normalidad» definida por la flexibilidad operativa. Puertos como Manila, Santos y Colón se mantienen al acecho, listos para ingresar al selecto Top 30 en los próximos ciclos.