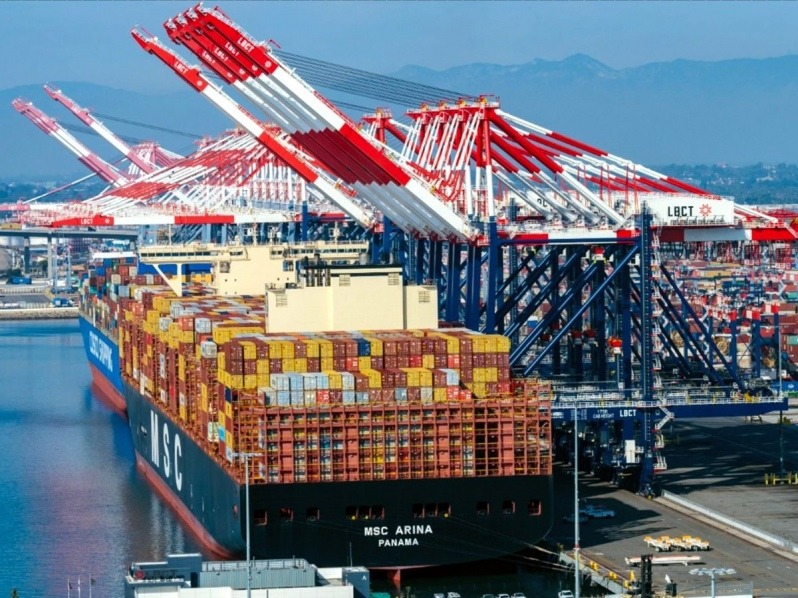
El sector del transporte marítimo de contenedores atraviesa un momento de incertidumbre, marcado por un delicado equilibrio entre el impacto global de la crisis en el Medio Oriente y una demanda que muestra claros síntomas de debilidad. Según datos recientes del Drewry World Container Index (WCI), las tarifas spot globales registraron su segunda caída consecutiva, situándose en US$2.232 por FEU, lo que evidencia la dificultad de las líneas navieras para consolidar alzas en un entorno de consumo moderado.
El comportamiento del mercado presenta una marcada heterogeneidad. Mientras la ruta Asia–Europa ha experimentado retrocesos significativos con caídas del 8% en la conexión ShangháiGénova y del 4% en la ruta hacia Róterdam, el mercado Transatlántico ha mostrado una tendencia contraria, con un incremento del 15% en las tarifas (US$2.326/FEU). Este aumento se explica en gran medida por la implementación de recargos específicos (PSS) y una gestión proactiva de la capacidad.
En el caso del Transpacífico, aunque las tarifas desde Shanghái a la Costa Oeste de EE.UU. han repuntado un 4%, el horizonte sigue siendo complejo. Analistas señalan que, a pesar del alza coyuntural —impulsada en parte por la congestión en hubs del sudeste asiático debido a la crisis global—, los volúmenes de carga podrían contraerse durante los próximos trimestres, influenciados por factores arancelarios y una menor dinámica exportadora desde el noreste asiático.
El conflicto en el Estrecho de Ormuz ha dejado de ser una problemática regional para convertirse en un factor de distorsión global. Si bien este escenario eleva los costos de combustible y los riesgos operativos, Drewry advierte que estos factores no están siendo suficientes para contrarrestar la presión a la baja sobre las tarifas derivada de la falta de demanda.
El impacto es particularmente visible en los flujos hacia el Golfo Pérsico, donde las reservas han caído un 66% interanual. Ante este panorama, las navieras han respondido con ajustes estratégicos. En las próximas cinco semanas, se prevén 54 cancelaciones de itinerarios (blank sailings) a nivel global, concentrándose el 44% de ellas en la ruta Transpacífico Este y el 37% en Asia–Europa.
Peter Sand, analista de Xeneta, resume la situación actual afirmando que “la crisis ha migrado de lo regional a lo global”, obligando a las líneas navieras a intervenir activamente en la gestión de su oferta. A pesar de los intentos de implementar tarifas FAK (Freight All Kinds) más altas, el mercado demuestra que los recargos enfrentan un límite infranqueable ante un comprador final cauteloso.
El sector se enfrenta a un trimestre donde la capacidad disponible y la disciplina de las líneas navieras en la cancelación de servicios determinarán la estabilidad de los precios. La capacidad de maniobra de la industria sigue supeditada a la evolución de la demanda global, que hasta ahora no logra acompañar los costos extraordinarios impuestos por el contexto geopolítico actual.